
“综合来看,预计2027年高端磷酸铁锂仍将处于供应偏紧的状态。”11月2日,
正极材料上市公司——湖南裕能在三季度业绩说明会上作出这一判断。
同日,另一家位于广东的锂离子电池材料上市公司——德方纳米也在三季度业绩说明会上表示,从目前市场需求来看,第四代及以上产品的供需关系比较紧张。“预计明年第四代磷酸铁锂的需求会继续增长,市场上能够高质量稳定供应第四代高压实产品的产能较为有限,供应仍然会比较紧张。”
业内所称高端磷酸铁锂,多指粉末压实密度不低于2.6g/cm³(第四代及以上)的高压实磷酸铁锂正极材料,有助于改善传统磷酸铁锂能量密度偏低、快充性能不足等问题。
万联证券投资顾问屈放对《证券日报》记者表示,以第四代、第五代为代表的高端磷酸铁锂产品之所以供应偏紧,主要是因为技术门槛较普通磷酸铁锂更高,同时下游客户认证周期长达12个月至18个月,而行业集中度又较高,只有少数头部企业能够持续稳定供应。
需求端,隆众资讯磷酸铁锂分析师张胜楠表示,随着高端储能和动力电池对压实密度要求的提高,磷酸铁锂高端市场需求量预计大幅增长。“今年整体磷酸铁锂需求量较去年明显提升,高端需求缺口可能更大,预计有30万吨至40万吨左右的需求缺口。”
当前,上市公司磷酸铁锂扩产已明显转向高端高压实路线。不少上市公司新规划、新投产的产线按照第四代及以上标准建设,部分产线预留了第五代磷酸铁锂材料的兼容能力。
例如,10月30日,国轩高科股份有限公司宣布,旗下新能源材料公司——合肥国轩闰辉新能源科技有限公司的年产20万吨正极材料项目在庐江高新区全线投产。该项目采用第四代磷酸铁锂生产线技术,建成基于数字化、信息化技术的全新智能工厂。此次投产的年产20万吨正极材料产能同时向上兼容新一代产品,助力第五代电池量产交付。
4月份,宁波容百新能源科技股份有限公司发布公告称,拟投资共计42.98亿元建设磷酸铁锂前驱体及正极材料产能。对于该扩产项目的必要性,公司称,当前,高压实磷酸铁锂(压实密度达2.6g/cm3以上,即第四代产品)作为新能源汽车动力电池及储能设备的核心关键材料,随着2026年下游快充电池及大容量储能电芯需求进一步放量,市场需求快速增长。而目前市场上的高端产能不足,使得供需失衡的情况有可能持续扩大。
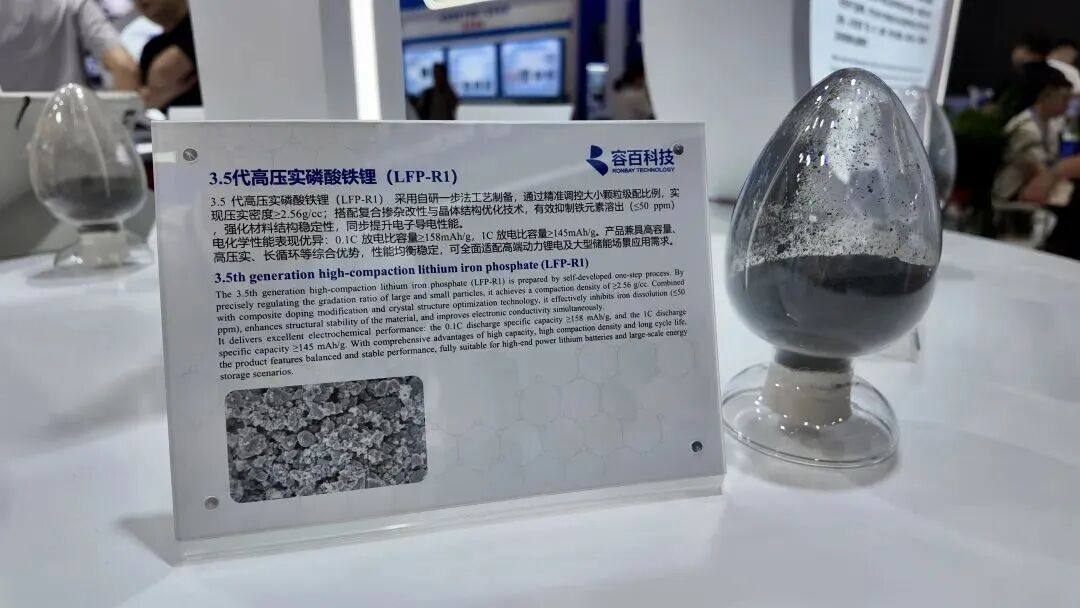
协鑫集团相关负责人对记者表示,产品端,协鑫集团已跳过竞争激烈的第二代、第二代半磷酸铁锂“红海”市场,直接发力高压实高端产品。“公司第5.5代高压实磷酸铁锂C20产品9月份首发即实现量产,粉末压实密度典型值高达2.73g/cm3(标准值≥2.72g/cm3)。”
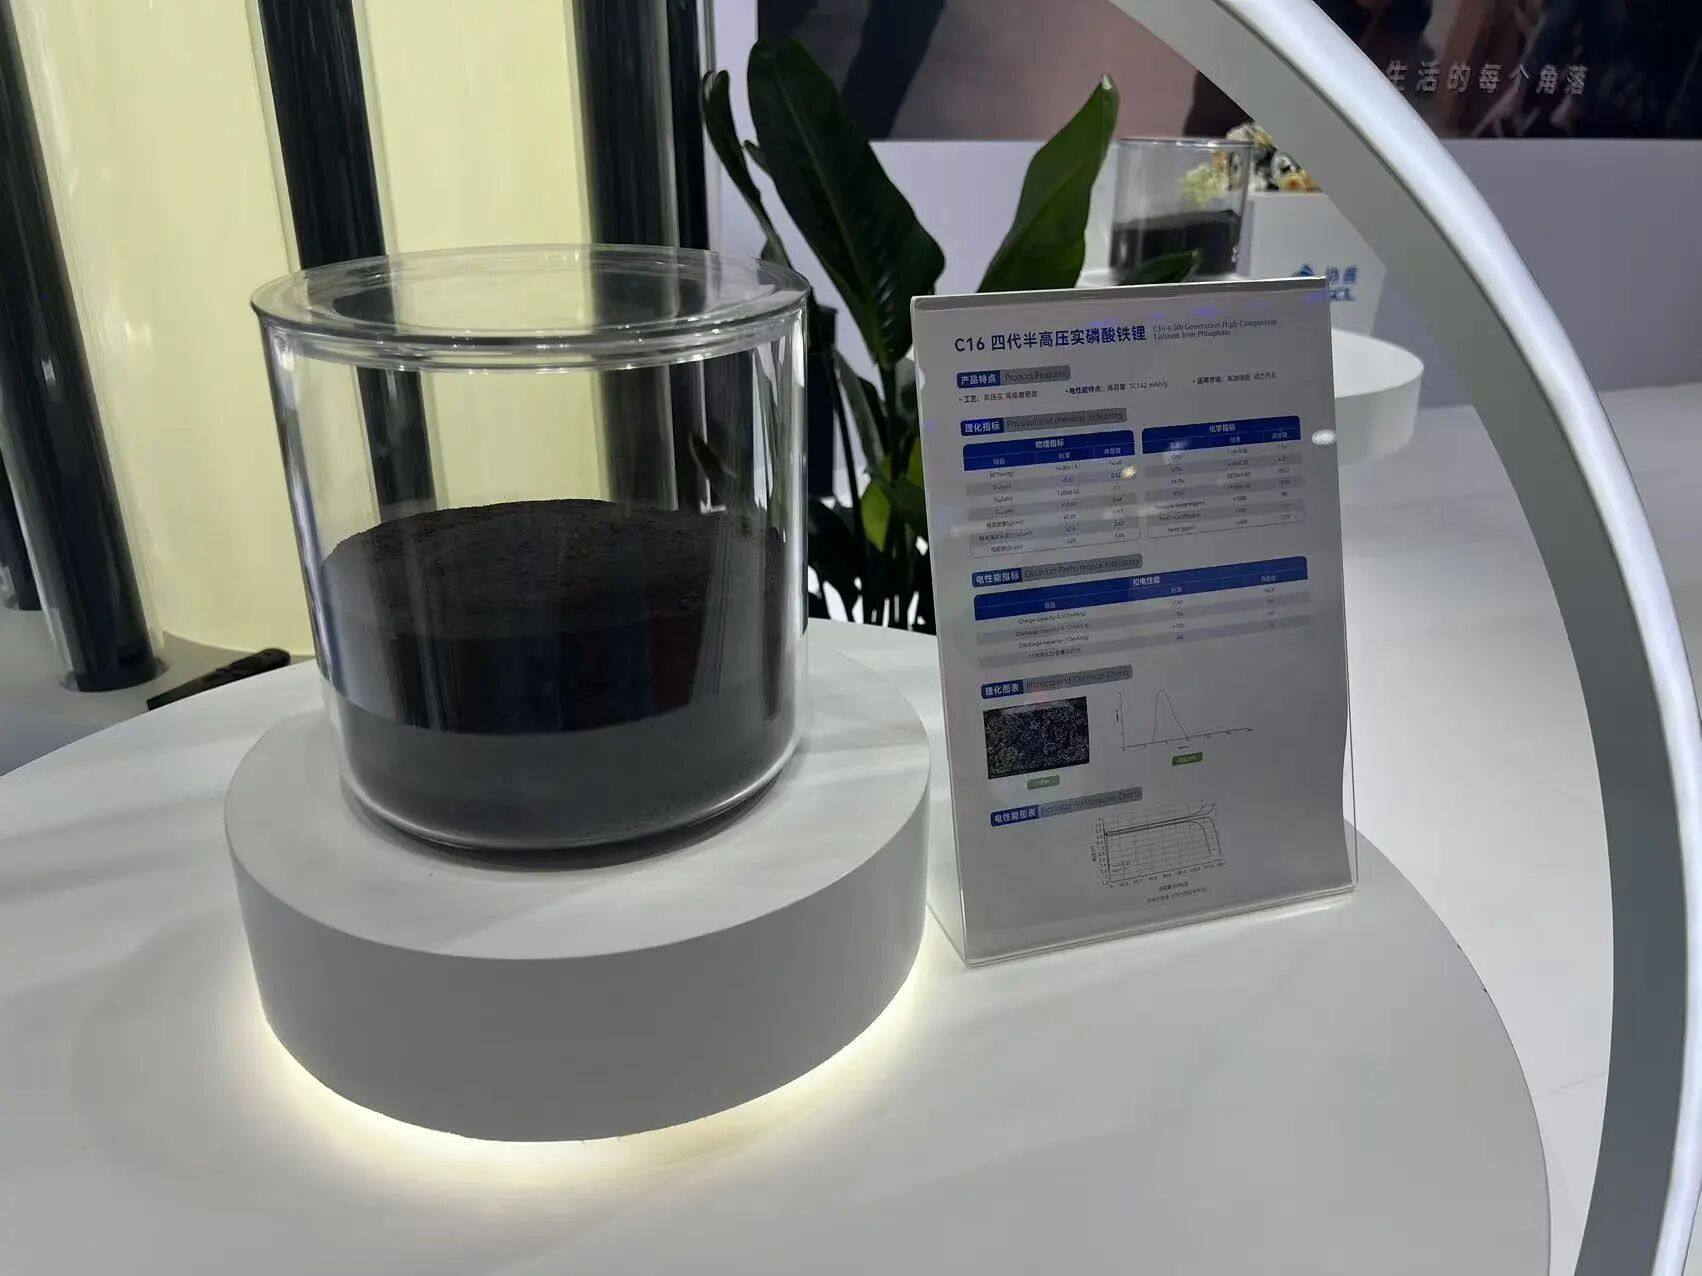
富临精工是高压实路线布局较为激进的头部企业之一。公司子公司江西升华现有高压实密度磷酸铁锂正极材料产能30万吨,产能实现满产满销。2026年第三季度,富临精工德阿年产35万吨新型高压实磷酸铁锂项目迎来关键产能释放节点,五代高压实产品出货占比持续提升,对单吨利润形成正向拉动。公司同时推进内蒙古年产50万吨高端储能用磷酸铁锂项目,后续将逐步贡献增量。公司方面明确,当前磷酸铁锂市场呈现结构性分化,普通产品产能充裕,而适配快充动力电池与大型储能电芯的四代半及五代高压实产品供需偏紧,新产能正是精准对接这一缺口。
万润新能则在产能高端化升级上持续加码。公司已形成湖北、安徽、山东三大生产基地协同格局,已投产磷酸铁锂产能超46万吨/年。在高压实产品方面,公司山东鲁北基地将12万吨在建产线全面升级为高压实磷酸铁锂项目,并同步落地7万吨高压实铁锂新建项目,宏迈高科“7万吨/年高压实密度磷酸铁锂”项目也在建设中。公司表示,高压实产品涉及颗粒级配、特殊烧结、纳米包覆等复杂工艺,目前仅少数企业能够稳定量产,产品较普通铁锂享有明显溢价,加工费已攀升至1.8万至2.1万元/吨。
龙蟠科技的高端产能扩张同样在提速。2026年上半年,公司正式启动常州金坛一期12万吨高压实磷酸铁锂产能建设,并计划推进印尼三期12万吨磷酸铁锂产能建设项目。公司已成功推出第五代高压实磷酸铁锂正极材料,四代高压密产品已通过头部客户认证并稳定供货。在客户端,龙蟠科技与宁德时代、LGES、亿纬锂能等全球头部电池企业保持深度合作,长期订单持续落地,为其高端产能消化提供了保障。
邦普时代45万吨/年新一代磷酸铁锂项目于2025年年年底投产,该项目是宁德时代邦普全链条一体化产业园项目的子项目,是邦普“首个四代磷酸铁锂技术”战略项目,总投资56亿元,预计年产值145亿元。
安达科技作为行业第二梯队代表,四代产品出货占比正在稳步提升。公司方面在投资者交流中表示,相比三代产品,四代磷酸铁锂具备更高压实密度和电容量、更优快充性能,销售价格更高,虽然生产成本有所增加,但总体盈利能力提升明显。公司30万吨/年磷酸铁锂前驱体项目预计2026年第四季度试生产并逐步放量,届时将为四代及以上产品的规模化供应提供前驱体配套支撑。
https://finance.eastmoney.com/a/202611053922365531.html
新能源汽车的快速发展带动了动力电池的高速增长。动力电池生产流程一般可以分为前段、中段和后段三个部分。其中,前段工序包括配料、搅拌、涂布、辊压、分切等,中段工序包括卷绕/叠片、封装、烘干、注液、封口、清洗等,后段主要为化成、分容、PACK等。材料方面主要有正负极材料,隔膜,电解液,集流体,电池包相关的结构胶,缓存,阻燃,隔热,外壳结构材料等材料。 为了更好促进行业人士交流,艾邦搭建有锂电池产业链上下游交流平台,覆盖全产业链,从主机厂,到电池包厂商,正负极材料,隔膜,铝塑膜等企业以及各个工艺过程中的设备厂商,欢迎申请加入。
长按识别二维码关注公众号,点击下方菜单栏左侧“微信群”,申请加入群聊