
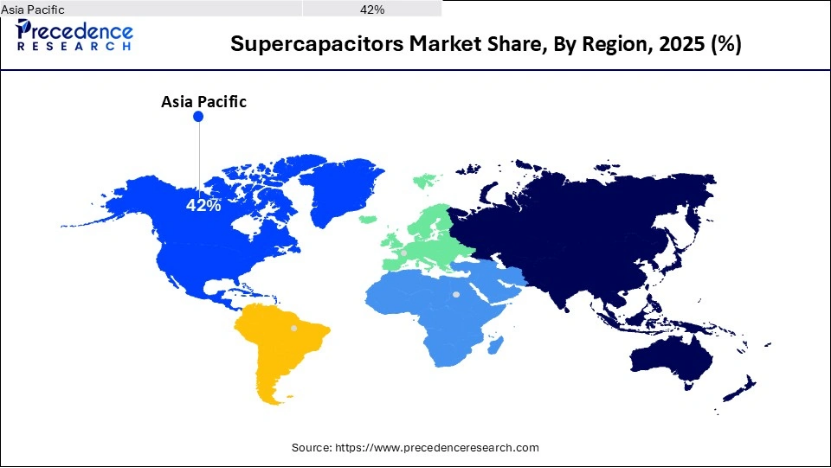
根据市场机构precedence research的数据,全球超级电容器市场预计将从 2026 年的 40.6 亿美元增长至 2035 年的 162.0 亿美元,复合年均增长率达 16.73%。市场增长受以下因素驱动:电动汽车普及率提升、可再生能源系统规模扩张、储能技术迭代、人工智能赋能材料优化,以及工业与消费电子领域对高性能电源解决方案的需求上涨。亚太地区凭借雄厚的电子制造业基础、电动汽车快速普及以及政府对清洁能源的扶持,占据市场主导地位;而在先进储能技术投资、清洁能源政策推动以及电动出行广泛应用的加持下,北美市场有望实现大幅增长。
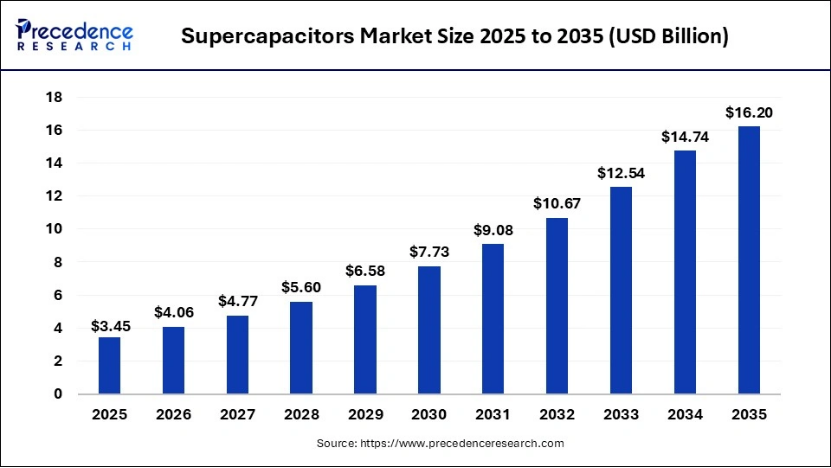
图1 2025 年全球超级电容器市场规模估值为 34.5 亿美元,预计将从 2026 年的 40.6 亿美元增长至 2035 年约 162.0 亿美元,2026-2035 年复合年均增长率为 16.73%。(precedence research)
储能技术不断迭代,混合动力汽车、智能电网、可再生能源系统等新兴细分市场蓬勃发展;同时超级电容器可为 RAM、SRAM、微控制器、PC 卡等低功耗设备提供紧急断电电源与备份供电,以上是驱动全球超级电容器市场发展的主要因素。但原材料初始成本高昂、行业对超级电容器认知不足,会制约市场增长。此外,太阳能、风能全新应用场景需求提升,微型超级电容器需求上涨,将为超级电容器行业未来发展带来可观机遇。
人工智能在超级电容器领域发挥什么作用?
人工智能是赋能这一新兴行业的重要力量,能够加速新材料研发、预测电极电解液的适配性、保障制造加工精度。基于人工智能的自动化生产可稳定产品品质,降低生产损耗。人工智能实时监测技术能够判定产品可靠性,并动态管控产品使用寿命。人工智能驱动的性能分析,结合可生物降解材料,助力产品优化迭代与绿色可持续发展。人工智能还可优化印度本地供应链,压缩成本,推动高性能超级电容器实现商业化落地。人工智能赋能创新,将持续推动汽车、可再生能源、工业领域的技术升级,释放更高能效与可持续发展潜力,带动超级电容器市场加速成长。
市场展望
- 行业增长概况:受电动汽车、可再生能源技术、消费电子储能需求攀升拉动,超级电容器市场持续增长。超级电容器被搭载于电动及混合动力汽车,用于再生制动与功率稳定。
- 全球市场扩张:可再生能源系统与电动汽车对高效储能解决方案的需求持续提升,推动超级电容器市场在全球范围扩张。亚太地区工业化进程加快、消费电子制造业蓬勃发展,占据市场主导地位。
-
主要投资方:超级电容器技术的主要投资方包括大型工业集团、投资基金,以及将该技术应用于自有产品(电动汽车、工业系统等)的各类机构。
超级电容器市场增长驱动因素
1. 电动汽车渗透率不断提高,市场对用于再生制动、混合能源系统的超级电容器需求上涨,可提升整车性能与电池利用效率。
2. 超级电容器承担前端储能、快速释能功能,与可再生能源系统结合,实现电网稳定。
3. 材料技术迭代、电极设计优化等技术进步,推动产品能量密度提升、成本下降、循环寿命延长。
4. 各国针对电动化、能效提升出台政策补贴利好超级电容器进一步普及。
5. 工业与消费电子产品对瞬时大功率、高可靠性、长寿命器件的需求不断增加,拉动超级电容器市场需求。
驱动因素
面向电动汽车的超级电容器技术创新 2022 年 9 月,印度头部锂离子电池厂商 GODI 宣布研发出印度首款可用于电动汽车的 3000F 超级电容器。这款大功率超级电容器能够存储与释放电化学能,延长电动汽车电池使用寿命,同时还可应用于其他可再生能源设备、智能电网、不间断电源(UPS)场景。
伴随全球电动汽车市场扩张,面向电动汽车的超级电容器研发应用规模将持续扩大。超级电容器凭借快充、高功率密度特性在电动汽车中得到广泛应用,可以快速吸收、存储能量,相比传统锂离子电池缩短充电时间。随着电动汽车需求持续走高,车载超级电容器的研发落地将驱动超级电容器市场发展。
制约因素
生产成本居高不下 超级电容器生产工艺复杂,需要精密管控才能保障成品质量与性能。相较于其他储能技术,超级电容器产业化时间较短,生产规模有限,造成单位制造成本偏高,成为厂商发展的阻碍。但随着研发工作持续推进,该市场具备降本潜力。
发展机遇
可再生能源行业规模扩张 可再生能源行业的蓬勃发展为超级电容器营造良好发展环境。市场对可再生能源技术关注度提升,推动包含超级电容器在内的储能解决方案研发,促进超级电容器技术迭代,产出能效更高、成本更优的产品。超级电容器在可再生能源领域可提升供电可靠性,能够集成到可再生微电网,实现高效储能与供电,尤其适配偏远、离网区域。
细分市场洞察
按产品类型
双电层电容器(EDLC)细分赛道增长潜力巨大。高能量密度、适用场景广、充电速度快推动该赛道发展。双电层电容器通用性强,覆盖汽车、可再生能源、消费电子、工业等多个行业;瞬时大功率输出的特性使其在各行业具备很高实用价值。
材料与制造工艺持续创新,改善双电层电容器性能同时降低成本,进一步推动市场渗透率提升。
预测期内,混合电容器赛道有望实现增长。混合电容器可与电池适配,兼具锂电池高能量密度优势;在重型交通工具长时充电场景中发挥高功率优势,保障车辆行驶过程的充电效率。不同类型的混合电容器能够满足高端汽车、高端电子产品的应用需求。
按电容值
中等电容(10-100 法拉)细分市场占据可观市场份额。中等电容超级电容器大量用于备用电源、汽车(再生制动、启停系统)、可再生能源系统,可灵活适配多元场景,拉动市场需求。
受汽车行业再生制动需求增长驱动,高电容(大于 100 法拉)赛道未来将迎来增长。100 法拉以上产品能够满足微电网、电气化工业领域高性能创新应用的需求。重视可持续发展的企业大力布局可再生能源,在业务体系中大量搭载高性能电容器,兼顾响应速度与储能耐久性。
按应用领域
汽车是超级电容器市场最核心的细分赛道,伴随电动化转型持续扩张。超级电容器可瞬时释放大量电能,提升电动汽车加速、高负载工况的表现;高功率密度对电动及混合动力汽车的再生制动系统至关重要,可快速吸放能量,非常适配该类系统。
储能赛道预测期内将实现增长。储能行业技术升级,同时兼顾电池管理适配性;高端电池的备用供电需求为市场带来高额投资回报。材料创新持续匹配绿色能源需求,研发迭代验证了储能电池系统的潜力与适配能力,赋能多场景集成。相关技术发展为高端材料、电池产品创造商业机会,带动能源产业发展获益。
按电压等级
中压(2.8-5V)产品兼顾能量密度与供电能力。大量电子系统、元器件设计工作电压落在该区间,无需额外电压转换器件,降低整机成本,简化集成难度。
低压(≤2.7V)产品在 2025 年占据市场主导地位。消费电子、汽车领域大规模使用,各类功率创新方案大量采用低压产品,适配多车型稳压管控,适配电气化发展;不少技术集成方案也需要低压、电压稳定的器件。
预测期内高压(>5V)赛道将实现增长。高压器件是重型交通工具、工业大型设备的刚需;智能制造项目需要高压大功率储能支持;混合电容器在电气化行业的普及,进一步释放该细分市场潜力。
按电解液类型
有机电解液产品电压窗口更广、能量密度更高。有机电解液超级电容器工作电压更高,实现更高能量密度,更适合需要紧凑储能同时输出高能量的应用场景。
固态电解液赛道未来将迎来增长,适配电子产品多样化形态,设计灵活性高。材料技术迭代升级固态电解液方案,优化成品性能;市场对漏液风险愈发重视,推动行业头部企业推广固态电解液体系。
区域市场洞察
亚太超级电容器市场规模及 2026-2035 预测
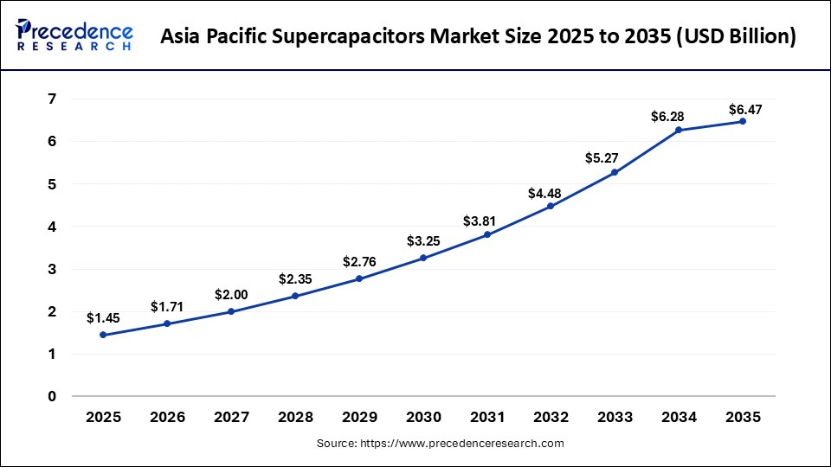
2025 年亚太超级电容器市场规模约 14.5 亿美元,预计 2035 年达到 64.7 亿美元,2026-2035 复合年均增长率 16.13%。
电子与汽车产业聚集地
亚太地区技术不断进步,消费电子行业蓬勃发展,市场增速亮眼。该地区是全球电子、汽车产业中心,两大产业均为超级电容器主要下游。电动汽车、混合动力汽车销量上涨,汽车电子占比提升,大幅拉动超级电容器需求。区域多国政府出台政策扶持可再生能源、能效技术。例如中国大力发展绿色能源与电动汽车,带动储能系统核心元器件超级电容器的需求。
亚太地区电动汽车、便携电子、可再生能源应用需求持续上涨,超级电容器市场高速发展。亚太各国设立可持续发展目标,拨款支持清洁能源项目,推动储能技术革新。中国、日本、韩国、印度工业化快速推进,通过公私合作模式扶持技术创新。本地电子制造产业规模庞大,生产成本低,技术人才储备充足。跨国企业与本土企业联合研发,让亚太具备成为超级电容器技术引领者的条件。
中国:熟练劳动力,低成本优势
中国获得政府大力扶持,电动汽车、可再生能源产业高速扩张,重视工业化与技术研发。国内工业化快速推进,生产基地现代化,催生庞大本土市场。技术研发持续推进,重点布局石墨烯等新材料,助力更高性能超级电容器的研发落地。
北美为何在超级电容器市场占据优势?
过去十余年,依托完善的工业基础、持续投入清洁能源、电动出行快速普及,北美在超级电容器市场处于领先地位。北美拥有行业头部科技企业,储能系统研发项目丰富;汽车、航空航天等行业越来越多地在产品中搭载超级电容器,或是电容器电池混合储能系统,提升产品性能,降低碳排放。
持续投入清洁能源
北美市场中,美国优势显著,形成完善的厂商、科研机构、初创企业生态,聚焦下一代先进储能方案。特斯拉、麦克斯韦技术、Ioxus 等企业布局新一代电容器;麻省理工、斯坦福等机构深耕储能技术;美国能源部持续扶持清洁能源储能技术,美国大力投资储能相关新技术。
美国对可持续能源的政策支持
电动汽车快速普及,消费电子、工业场景对高能效产品需求旺盛,驱动美国超级电容器市场。政府出台政策扶持清洁能源与电动汽车,推高超级电容器需求;研发投入充足,催生高性能、混合型以及其他新一代超级电容器技术。
欧洲:技术迭代升级
欧盟制定严苛碳排放目标,重视能效提升,出台利好政策、补贴资金支持清洁技术研发,带动欧洲超级电容器市场大幅增长。欧洲持续研发,提升超级电容器能量密度、降低成本,进一步推动超级电容器在多行业落地。
英国:技术创新
英国政府聚焦可持续发展与清洁能源,出台多项激励政策,推动超级电容器这类新型储能技术研发与落地。工业自动化、消费电子以及其他行业对长寿命、高功率储能产品的需求,带动市场增长。
拉丁美洲超级电容器市场发展
工业化推进、乡村建设带动电容器部署落地,拉丁美洲成为高增长潜力市场。电力系统供需规模扩大,推动工业企业、工程方开展商业合作,完善区域基础设施,助力汽车产业高速发展。

END
