
超级电容器正在从“小众储能器件”走向新能源与数字化基建的关键一环。行业处于"中高速增长 + 结构性机会爆发"阶段。受 AI 数据中心电源、电网调频、新能源与电气化交通三大引擎拉动,近两年出现标志性放量事件。
不同机构对超级电容器市场规模的统计差异明显:GMI口径下2025年全球约11亿美元,而GEP Research测算为58.7亿美元(同比+12.3%),IIMM口径则接近98.7亿美元(较2023年增长约40%)。差异主要源于统计范围不同——仅统计器件,还是包含模组与系统。共同结论是:行业保持10%~18%的年复合增长。

图1 全球超级电容器市场规模:不同机构口径对比(2025年)
区域结构上,亚太地区占全球份额约54.4%,中国已成为全球最大的生产国与消费国之一,2025年中国市场规模约37.5亿美元,首次超越欧洲成为全球最大消费区域;国内企业数量整体较少、市场集中度较高,头部效应明显。
为了更好促进行业人士交流,艾邦搭建有超级电容产业交流群,欢迎大家申请加入。
电极材料方面,石墨烯增强碳电极将单体比功率推向31.7 kW/kg;MXene、生物质多孔炭等新材料加速产业化;无溶剂“干法电极”工艺开始降本放量。
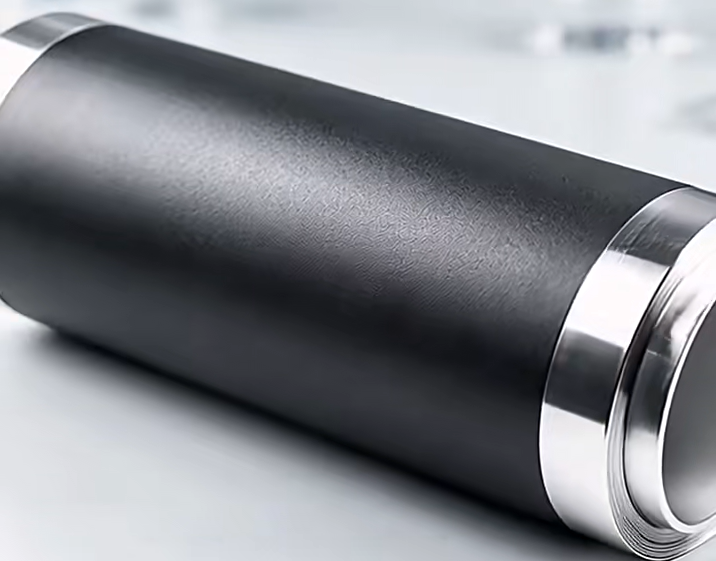
图源:波尔斯无溶剂干法电极,容量235μm
器件层面,锂离子超级电容(LIC)成为增长最快的品类,能量密度显著高于传统双电层电容,批量进入数据中心与汽车电子。
系统层面,800V高压直流备电模组、3MW级储能机柜等产品相继落地。
电解质与器件指标同步提升:高浓度“盐包水”水系电解液将工作窗口拓展至约3V,宽温电解液支撑-40℃以下应用;器件循环寿命普遍达数十万至百万次、内阻持续下降(模组内阻可低至0.18毫欧),为高频次、高功率场景提供了工程基础。
其一,AI数据中心短时高功率备电需求爆发,超级电容进入服务器电源与BBU方案;其二,电网调频进入百兆瓦时代,山西偏关58MW超级电容+42MW锂电混合调频电站创全球纪录;其三,交通运输电气化持续推进,快充公交、轨道交通再生制动、港口重载启停等场景渗透率提升。
风电与工业同样贡献增量:2025年中国风电新增并网119.87GW、同比增长超50%,风电变桨用超级电容已成标配;港口、电梯、AGV等工业场景的能量回收需求持续释放,工业领域成为需求增速最快的板块之一。
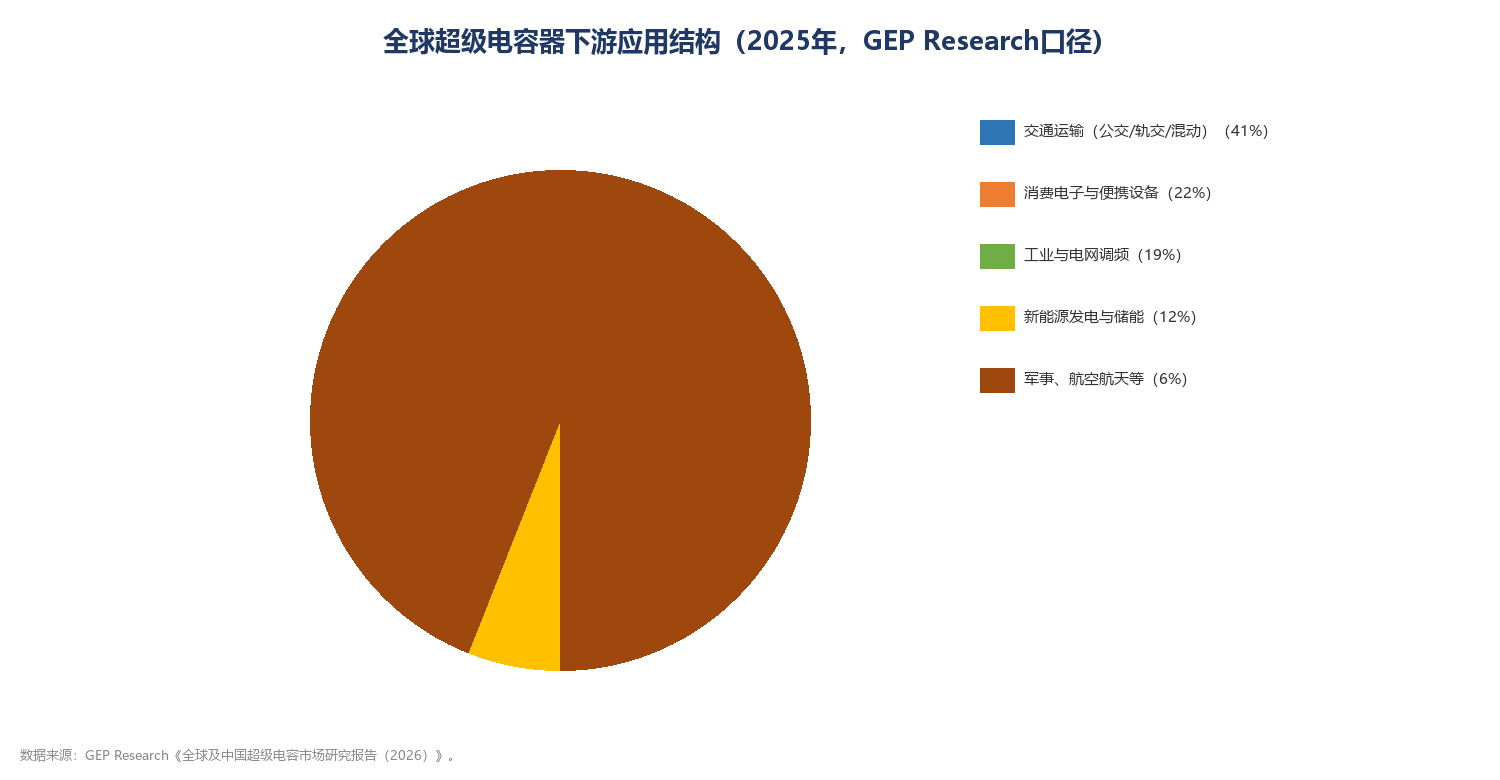
图2 全球超级电容器下游应用结构(2025年,GEP Research口径)
海外代表:
-
Skeleton Technologies(石墨烯超容,莱比锡新工厂,单机柜3MW的SkelGrid);
-
Maxwell Technologies(2025年被Clarios收购,强化车用与工业组合);
-
日本武藏Musashi推出面向数据中心的ESS400储能系统。
国内代表:
-
江海股份(2025年超容营收3.52亿元、同比+52.5%,切入AI服务器电源);奥威科技(车用超容龙头,拿下欧洲订单);
-
今朝时代(电网调频与风电变桨);
-
宁波中车新能源(轨道交通制动回收、风电变桨)。
材料与器件环节的国产力量同样值得关注:
大潮炭能、金时新能推进超级电容炭与多孔炭国产化;锦州凯美能源、风华高科等深耕中小型与纽扣电容;海外老牌Nippon Chemi-Con、CAP-XX等则持续推出高压化、超薄化新品,竞争格局呈“高端外资+中低端国产+材料突围”并存。
海外厂商
|
公司 |
国家 |
关键产品/动态(2024–2026) |
|
Maxwell Technologies |
美国/韩国 |
干法电极经典品牌;2025 年 11 月被 Clarios 从UCAP Power 收购,强化车用与工业超容组合 |
|
UCAP Power |
美国 |
拥有Maxwell 品牌与韩国产线,超容电源方案商 |
|
Skeleton Technologies |
爱沙尼亚 |
石墨烯超容;莱比锡2.2 亿欧元工厂;SkelGrid 单机柜 3 MW;SkelCap SCA0300 EVO(330 F/2.85 V/ESR 1.0 mΩ/31.7 kW/kg);GrapheneGPU 面向 AI 数据中心;IndyCar 混动平台供应商 |
|
Nippon Chemi-Con |
日本 |
导电高分子混合铝电解电容HXC/HXF 新增 63 V/80 V |
|
Panasonic / Panasonic Tokin、KEMET、KYOCERA AVX、Eaton |
日/美 |
纽扣与小型超容主力 |
|
LS Materials |
韩国 |
LIC 锂离子电容主要厂商 |
|
VinaTech |
韩国 |
VPC 系列,软包混合超级电容(2025 年新增 pouch 封装) |
|
CAP-XX |
澳大利亚 |
3 V 超薄棱柱电容(业界首款)、0.4 mm DMH 系列 |
|
Musashi Energy Solutions |
日本 |
ESS400 数据中心储能系统(UL 认证);英伟达超容合作方 |
|
Abracon |
美国 |
AHCR 系列锂离子混合电容(4.0 V) |
|
Ioxus |
美国 |
工业/交通超容 |
中国厂商
|
公司 |
定位 |
关键产品/动态 |
|
江海股份(002484) |
国内超容龙头 |
2025 年超容营收 3.52 亿元(+52.51%);EDLC+LIC 全产线;进入电网调频、SVG、汽车电子、AI 服务器电源/数据中心;产能满载扩产中(注:市场传闻其英伟达GB300 份额高,未经官方证实,需核实) |
|
奥威科技(新筑股份参股) |
车用超容老牌 |
快充公交/无轨电车/AGV/矿卡/电动船;欧洲市场突破(瑞典、保加利亚);TÜV 南德全球首张碳排认证 |
|
今朝时代 |
储能调频方案商 |
山西偏关百兆瓦调频电站58 MW 超容核心技术/整体方案 |
|
宁波中车新能源(中车体系) |
轨道交通/风电 |
地铁再生制动、风电变桨系统 |
|
凯恩股份(002012) |
超容材料/器件 |
上市公司平台,布局超容 |
|
锦州凯美能源 |
纽扣/中小型超容 |
纽扣电容市场份额高(业内称约40%,建议核实) |
|
风华高科(000636) |
电子元件 |
锂离子超级电容 |
|
上海永铭YMIN |
电容元件 |
新一代锂离子超级电容BBU 方案(2025 ODCC 发布) |
|
北京合众汇能 |
模组/系统 |
CBU-800V/600 kW 超级电容模组(2026 年发布,适配 800 V HVDC AI 服务器) |
|
无锡烯晶碳能GMCC(思源电气系) |
干法超容 |
干法电极工艺、电动车领域 |
|
火炬电子(Torch Electron) |
军用电子/储能 |
"超级电容+锂电"工商业混合储能系统,入选福建省未来产业典型应用成果(2025.9) |
|
金时科技(002951) |
储能+材料 |
超级电容+锂电混合储能架构(内阻 0.18 mΩ);子公司金时新能投建千吨级多孔炭产线(2.3 亿元) |
|
中电金谷(山西) |
储能电站投资 |
偏关百兆瓦混合储能调频电站(58 MW 超容+42 MW 锂电) |
|
大潮炭能(河南) |
上游炭材料 |
超级电容炭国产化,B+ 轮融资;2025 年营收预计超 9000 万元(+68%) |
超级电容器行业正处在“技术成熟+场景爆发”的窗口期:AI备电打开新的增长曲线,电网调频验证了大规模应用,材料国产化筑牢供应链底座。建议关注三个信号:AI服务器平台的备电方案落地节奏、百兆瓦级调频项目的复制进度、以及国产电容炭在高端器件中的导入比例。行业研究层面,建议把“器件出货—系统集成—场景验证”三条数据链打通,才能在口径混乱的市场数据中建立自己的判断基准。
|
维度 |
核心结论 |
|
市场 |
2025年全球规模约11亿~99亿美元(口径不同);CAGR 10%~18% |
|
技术 |
石墨烯/MXene电极、干法工艺、LIC混合电容、800V模组 |
|
应用 |
AI备电、电网调频、交通电气化、风电、工业 |
|
代表企业 |
Skeleton、Maxwell/Clarios、Musashi、江海、奥威、今朝、中车 |
|
风险 |
能量密度天花板、价格战、数据口径与披露不透明 |
数据与来源
GMI:Supercapacitor Market Size & Share(2026)
https://www.gminsights.com/industry-analysis/supercapacitor-market
GEP Research:全球及中国超级电容市场研究报告(2026)
https://m.gepresearch.com/77/view-1080913-1.html
IIMM:全球及中国超级电容器行业技术发展及市场前景分析报告(2026)
https://www.iim.net.cn/2358/view-271039-1.html
江海股份2025年报相关报道
https://www.cs.com.cn/ssgs/01/2026/04/09/detail_2026040910002713.html
中电金谷偏关混合储能调频电站报道
https://xinzhou.sxgov.cn/content/2025-11/28/content_13542519.htm
东吴证券:AI服务器电容研究系列一(2026.07)
https://www.sohu.com/a/1056978890_122014422

超级电容产业链上下游交流群,聚焦 EDLC、LIC/HSC 等主流技术路线,覆盖活性炭/硬碳/电解液/隔膜等原材料,电芯制造/卷绕/叠片/预锂化等工艺设备,模组/PACK/BMS/CESS等系统集成,以及AI 服务器备电(GB300/Rubin)、电网调频、风电变桨、轨交制动、汽车启停等终端场景。群内汇聚材料厂、电芯厂、设备厂、模组厂、终端用户及研究机构,旨在打通"材料—电芯—模组—应用"全链路,对接 AI 备电新增量下的供需资源与合作机会。欢迎产业同仁入群交流!