
如果拆开一颗超级电容器,你会发现它的核心结构并不复杂:正负极、隔膜、电解液、集流体。
但决定这颗电容器能跑多快、能活多久、能装多少电的,往往是一个不起眼的材料——多孔炭。它在超级电容器电极原料中的使用量占比约90%,生产成本占比30%-50%,是超级电容产业链中当之无愧的核心材料。

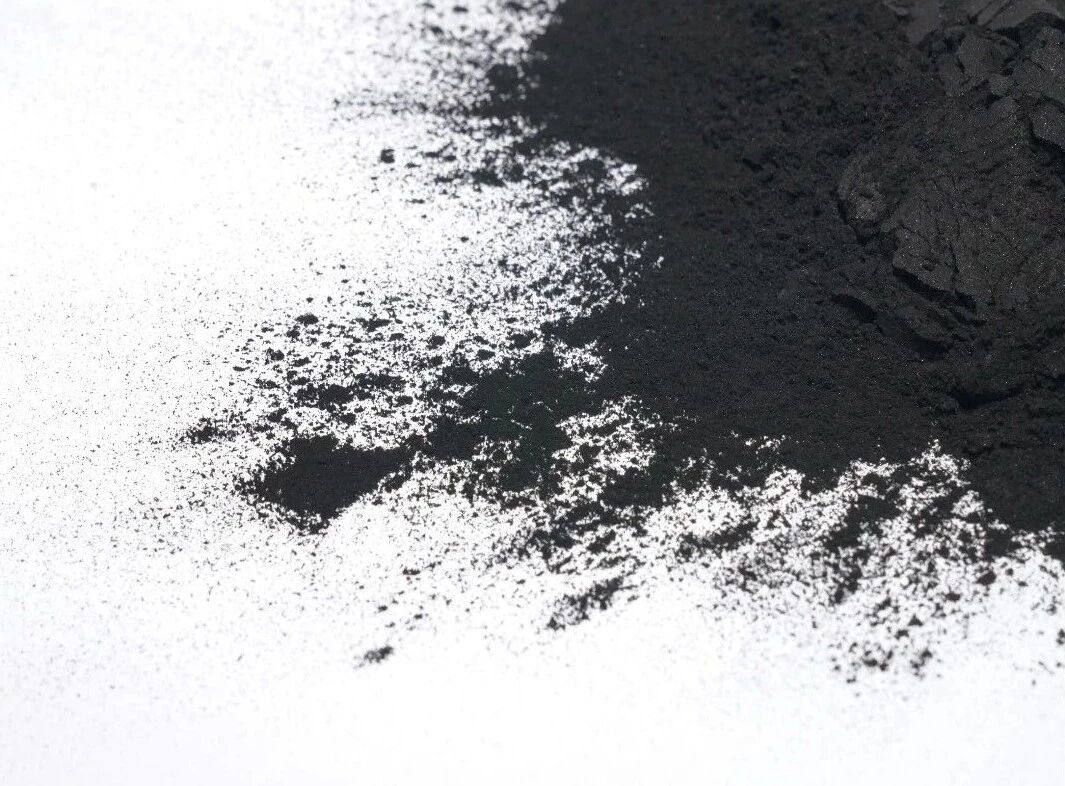
多孔炭 图摄于成都炭材展台
今天简单给大家介绍一下多孔炭的基本概念、主要来源、制备工艺、性能要求以及目前有哪些供应商等,如有不足之处,欢迎大家加群或评论区交流。
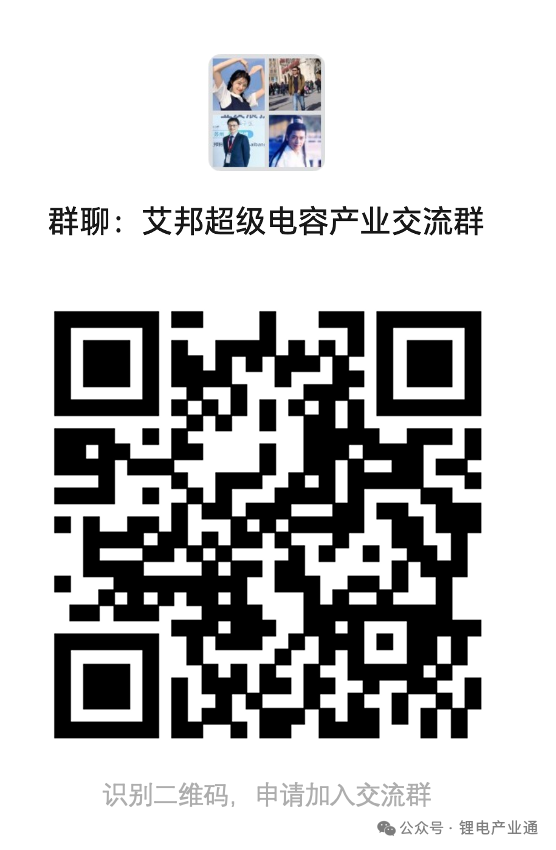
多孔炭,顾名思义,是一种内部布满孔隙的碳材料。它的核心特征是极高的比表面积——通常要求在1000 m²/g以上,高端产品可达2000-2800 m²/g。
打个比方:如果把1克多孔炭摊开,它内部的孔隙表面积相当于好几个标准篮球场的大小。正是这些密密麻麻的孔隙,为电荷的储存提供了“落脚点”。
在超级电容器中,多孔炭主要承担正负极的活性材料角色。以主流的双电层电容器为例,充电时电解液中的离子会跑到多孔炭的孔隙表面“住下来”,形成双电层来储存电荷;放电时离子再跑回去。整个过程是纯物理吸附,不涉及化学反应,因此超级电容才能做到百万次以上的循环寿命。
但多孔炭的“孔”不是随便挖的,孔径分布直接决定性能:
-
微孔(孔径<2 nm) :负责储存电荷,微孔比表面积越大,容量越高。研究表明,微孔表面比电容可达21.4 μF/cm²,而外孔表面比电容不到10 μF/cm²。
-
介孔(2-50 nm) :负责离子传输通道,介孔不足会导致大电流充放电时离子“跑不动”,倍率性能下降。
- 大孔(>50 nm) :起缓冲和快速传输作用,相当于“高速公路入口”。
理想的超级电容炭,需要微孔、介孔、大孔形成梯级配合的分级孔结构——微孔存电、介孔输运、大孔导流,三者缺一不可。此外,灰分和金属杂质控制同样是关键指标:灰分通常要求≤0.3%,铁含量≤50 ppm。杂质超标会引发副反应,导致电容器寿命急剧衰减。
多孔炭的前驱体来源非常广泛,大致可以分为三大类:
第一类:生物质基。 这是最“接地气”的路线,原料包括椰壳、秸秆、锯末、坚果壳、竹子、杏核等农业废弃物。其中椰壳是产业化最成熟的生物质前驱体,因为椰壳天然具有致密的孔结构,炭化后微孔发育好。国内元力股份就是椰壳基路线的代表企业。生物质路线的优势是原料可再生、成本低、绿色环保,但长期受制于原料的季节性和地域差异,批次一致性难以保障。
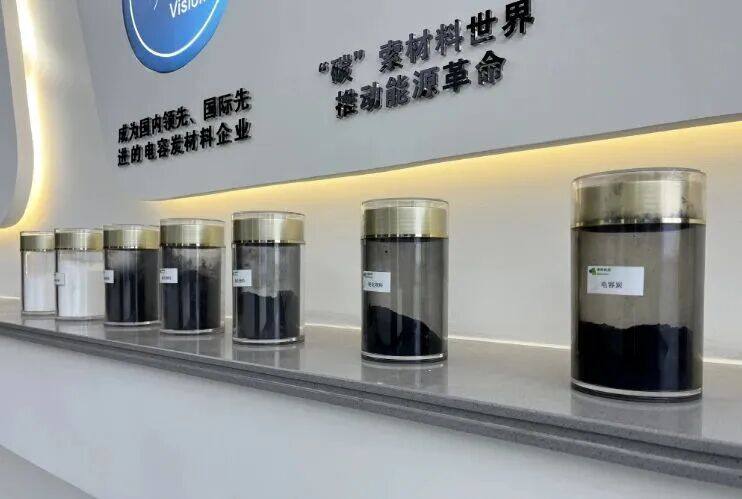
超级电容炭 图源元力股份
第二类:化石基。 包括石油焦、沥青、煤炭等炼油或煤化工副产品。石油焦基路线的优势是原料成本可比生物质路线降低约30%。大潮炭能是国内石油焦基路线的领军企业,拥有国内首条自主知识产权生产线,克服了石油焦憎水性强、灰分高的传统技术难点,年产量达3720吨,为全国最大,并规划扩产至10000吨。
第三类:合成树脂基。 以酚醛树脂、糠醛树脂等为前驱体。树脂法产品的性能优异,孔结构可设计性强,但原料与环保成本居高不下,难以大规模商业化推广。日本可乐丽的高端电容炭产品正是基于树脂路线,凭借40年技术积累建立了极高的壁垒。
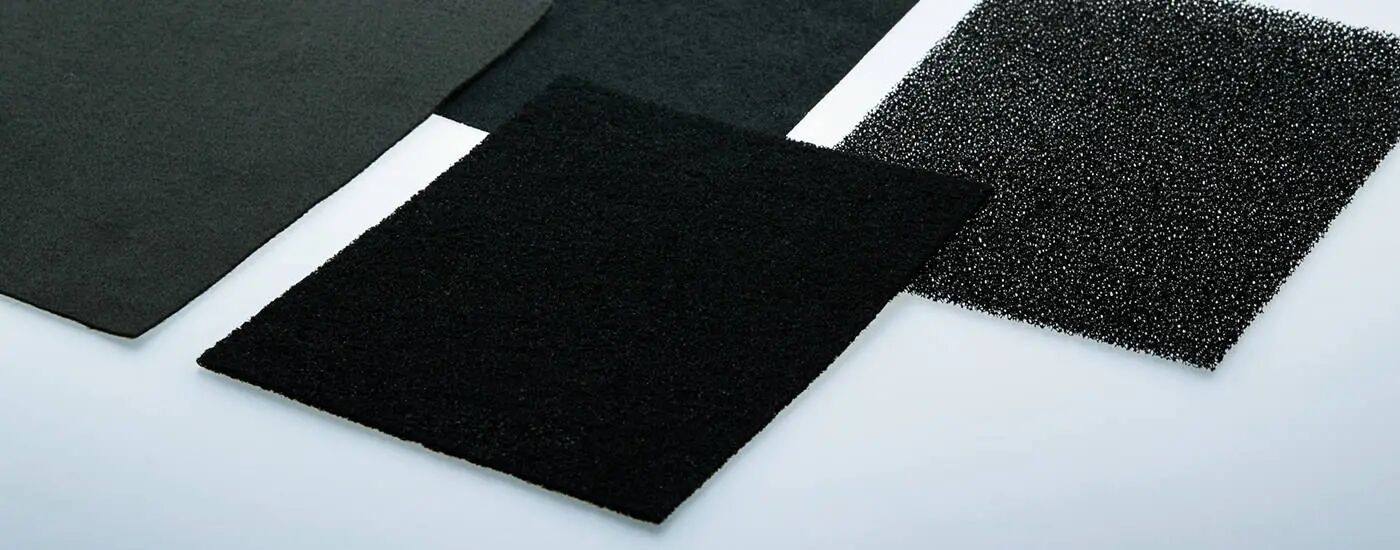
Kuraraycoal™ / Kuractive™ / Kurafilter™ 功能性活性炭 图源官网
此外,淀粉基路线也在崛起。美锦能源联合中科院山西煤化所成立的山西中科美锦炭材料有限公司,淀粉基电容炭产业化项目一期500吨/年已建成并投入连续批量生产,产品质量达到国际标准。
三、制备工艺
多孔炭的制备,本质上是一个“造孔”的过程。核心工序可以概括为三步:炭化、活化、后处理。
第一步:炭化。 将前驱体在惰性气氛(氮气或氩气)下加热到500-800℃,使有机组分热解碳化,形成初步的碳骨架。这一步决定了碳材料的微观结构基础。
第二步:活化。 这是决定孔隙结构的关键环节,直接决定了比表面积和孔径分布。目前主流的活化方式有两种:
- 化学活化(KOH法) :将碳前驱体与氢氧化钾按一定比例混合,在600-800℃下活化。KOH与碳反应刻蚀出大量微孔,可获得极高的比表面积。元力股份的椰壳基路线就是“化学活化(KOH)结合物理活化法”。这种方法造孔能力强,但对设备腐蚀性大,后处理需大量酸洗水洗。
- 物理活化(水蒸气/CO₂法) :在800-1000℃高温下通入水蒸气或二氧化碳,通过气体与碳的反应来造孔。典型工艺是将基炭加入回转炉,通入水蒸气,流量控制在150-200 kg/h,活化4-5小时。物理活化更环保,但造孔效率相对较低。
两种路线各有优劣,行业趋势是化学活化与物理活化双工艺并行,取长补短。
第三步:后处理。 活化后的材料需要经过酸洗、水洗、烘干、粉碎、分级等工序,将灰分和金属杂质降到ppm级别。高端产品还涉及表面官能团调控、深度纯化等精细化处理。最终产品要求灰分≤0.3%,铁≤50 ppm,镍≤5 ppm,铜≤5 ppm。
四、目前国内参与企业
多孔炭赛道正在经历一场“国产替代”的加速跑。高端市场过去长期被日本可乐丽(市占率超60%)、韩国PCT、斯里兰卡Haycarb等海外企业垄断,进口依赖度一度超过90%,进口价格最高超过200万元/吨。但截至2025年,国产电容炭已实现约60%的进口替代,从“进口依赖”向“技术输出”转型。
国内主要企业包括但不仅于以下罗列企业,更多欢迎大家补充:
| 序号 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
五、为什么现在特别值得关注?
三个信号交汇,让多孔炭从“小众材料”走到了聚光灯下。
AI算力带来的新增量。 英伟达GB300平台已将锂离子混合型超级电容列为机柜标配。AI训练场景下GPU负载波动最高可达180%,会产生剧烈的瞬时脉冲电流,超级电容需要在毫秒级平抑电压尖峰。2026年仅GB300 NVL72机架出货量就将突破5万台,直接把超级电容炭推入刚性需求通道。2026年全球高端超级电容炭年需求预计达8000-10000吨,而全球有效高端产能仅3000-4000吨,供需缺口超过50%。
国产替代从“实验室验证”走向“规模化量产”。 随着大潮炭能3720吨产线投产、元力股份1000吨产能落地,国产炭的规模化供应能力正在形成。统一测量规范体系的建立,也让国产炭进入高端器件供应链扫清了认证障碍。
产能建设周期长,紧缺格局短期难解。 一条高端电容炭产线从建设到满产需要18-24个月,下游导入验证还需6-12个月。就算当下启动建设,新增产能也要等到2027年下半年才能释放。
多孔炭这条赛道,正在从“材料国产化”的故事,变成“材料决定产能天花板”的现实。谁能先跑通“性能达标+成本可控+批量稳定”的铁三角,谁就能吃到这轮超级电容产业化的最大红利。
超级电容产业链上下游交流群,聚焦 EDLC、LIC/HSC 等主流技术路线,覆盖活性炭/硬碳/电解液/隔膜等原材料,电芯制造/卷绕/叠片/预锂化等工艺设备,模组/PACK/BMS/CESS等系统集成,以及AI 服务器备电(GB300/Rubin)、电网调频、风电变桨、轨交制动、汽车启停等终端场景。群内汇聚材料厂、电芯厂、设备厂、模组厂、终端用户及研究机构,旨在打通"材料—电芯—模组—应用"全链路,对接 AI 备电新增量下的供需资源与合作机会。欢迎产业同仁入群交流!
活动推荐:超级电容器产业链技术交流论坛(11月26日 苏州)
|
序号 |
议题 |
|
1 |
AI算力供电架构变革中超级电容的系统定位与价值重估 |
|
2 |
从GB300到Rubin:超级电容在AI服务器中的配置升级路径与增量空间 |
|
3 |
AIDC场景下超级电容技术路线的选择 |
|
4 |
“超级电容+锂电池”混合储能在电网调频中的应用 |
|
5 |
百兆瓦级混合储能项目的系统集成挑战与标准化路径 |
|
6 |
构网型储能中的多技术路线协同:超级电容、飞轮、锂电、钛酸锂的角色分工 |
|
7 |
超级电容在风电变桨领域的应用 |
|
8 |
超级电容产业的全球化机遇 |
|
9 |
超级电容模组与系统的可靠性工程:从设计验证到全生命周期管理 |
|
10 |
超级电容CMS系统的智能化演进:从状态监测到预测性维护 |
|
11 |
超级电容在轨道交通与港口重载场景的存量升级与增量拓展 |
|
12 |
石墨烯与新型碳材料在超级电容中的应用:从实验室性能到产业化适配 |
|
13 |
超级电容行业标准体系的建设进展与产业协同 |
|
14 |
激光设备在超级电容器生产中的应用场景 |
|
15 |
超级电容器整线自动化设备需求概述 |
|
16 |
涂布工艺在超级电容器生产过程中的应用 |
更多创新主题演讲意向,请联系周小姐:18320865613(同微信)
报名方式
1. 演讲赞助
周小姐:18320865613(同微信)
邮箱:ab035@aibang.com
2. 会议报名
会议报名方式1:
扫码添加微信,咨询会议详情
艾果儿:183 1256 0351(同微信)
邮箱:ab008@aibang.com
阅读原文即可在线报名